02.10.2026
13 Dakikalık Okuma Süresi
Gümrük Vergisi Nasıl Hesaplanır? İthalat Yapan İşletmeler İçin 2026 Rehberi

Nuray Ekinci
Kıdemli İçerik Uzmanı
İthalat yapan işletmeler için gümrükte ödenecek vergileri önceden hesaplamak, bütçe ve nakit akışı planlamasının önemli bir parçasıdır. Gümrük vergisinin nasıl hesaplandığını ve ithalat maliyetine dahil olan kalemleri blog yazımızda örneklerle inceleyin.
Google'da Ticari işletme programı Paraşüt'ü, ön muhasebe ve e-fatura içerikleri için tercih edilen kaynağınız olarak ekleyin.
Yapay zeka ile özetleyin:
Gümrük vergisi hesaplama, ithal edilen malın gümrük kıymetinin (CIF bedeli) ürünün GTİP’ine ve menşeine göre belirlenen oranla çarpılmasıyla yapılır. Ancak ithalat yapan bir işletmenin gümrükte ödediği tek vergi gümrük vergisi değildir; asıl maliyeti ilave gümrük vergisi, damga vergisi ve çoğu zaman en büyük kalem olan KDV’den oluşan vergi zinciri belirler.
Tedarikçinizle fiyatta anlaştınız, navlunu konuştunuz, mal yola çıktı. Peki mal gümrüğe geldiğinde kasanızdan ne kadar para çıkacak? Bu sorunun cevabını gümrük müşavirinizin hesabını beklemeden bilmek, hem satış fiyatınızı doğru belirlemenizi hem de nakit akışınızı önceden planlamanızı sağlar.
Bu rehberde baştan sona tek bir örnek ithalat üzerinden ilerleyeceğiz. 10.000 dolarlık bir malın gümrükten çekilene kadar hangi vergilere tabi olduğunu, her adımı TL karşılığıyla birlikte hesaplayacağız. Yazının sonunda kendi ithalatınızın maliyetini adım adım çıkarabileceğiniz bir yönteminiz olacak.
Gümrük Vergisi Nedir?
Gümrük vergisi, yurt dışından Türkiye’ye getirilen ve serbest dolaşıma giren mallardan alınan bir vergidir. Oranı, malın Türk Gümrük Tarife Cetveli’ndeki (TGTC) pozisyonuna ve menşe ülkesine göre belirlenir. Kısacası gümrük vergisi, bir malı Türkiye pazarında satılabilir hâle getirmek için ödenen ilk vergidir.
Gümrük vergisini ithalatçı, yani gümrük beyannamesindeki beyan sahibi öder; tahsil eden ise gümrük idaresidir. Uygulamada beyanname çoğunlukla gümrük müşaviri aracılığıyla verilir ve vergiler beyannamenin tescilinden sonra ödenir. Vergiler ödenmeden mal gümrükten çekilemez.
Gündelik dilde “ithalat vergisi” denildiğinde genellikle gümrük vergisi kastedilir. Oysa ithalatta ödenen vergiler bundan ibaret değildir. Gümrük vergisi, zincirin yalnızca ilk halkasıdır ve sonraki vergilerin matrahını da büyütür. Bu yüzden gümrük vergisini tek başına değil, diğer vergilerle birlikte ele almak gerekir.
İthalatta Hangi Vergiler Ödenir?
İthalatta ödenen vergiler malın cinsine, menşeine ve ödeme şekline göre değişir. Her ithalatta bu kalemlerin hepsi çıkmaz; ama hangilerinin çıkabileceğini bilmek, hesabı doğru kurmanın ilk adımıdır. Aşağıdaki tablo, bir gümrük beyannamesi üzerinde karşınıza çıkabilecek vergileri özetliyor.
İthalatta ödenen vergiler malın cinsine, menşeine ve ödeme şekline göre değişir. Her ithalatta bu kalemlerin hepsi çıkmaz; ama hangilerinin çıkabileceğini bilmek, hesabı doğru kurmanın ilk adımıdır. Aşağıdaki tablo, bir gümrük beyannamesi üzerinde karşınıza çıkabilecek vergileri özetliyor.
| Vergi | Ne zaman uygulanır? | Matrahı |
|---|---|---|
| Gümrük vergisi | Serbest dolaşıma giren hemen her malda (oran %0 da olabilir) | Gümrük kıymeti (CIF) |
| İlave gümrük vergisi (İGV) | Belirli ürünlerde, çoğunlukla serbest ticaret anlaşması olmayan ülke menşeli mallarda | Gümrük kıymeti (CIF) |
| Ek mali yükümlülük (EMY) | AB’den A.TR dolaşım belgesiyle gelen ama üçüncü ülke menşeli belirli mallarda | Gümrük kıymeti (CIF) |
| Damping karşıtı vergi | Belirli ülke, firma ve ürünlere yönelik önlem kararı varsa | Kıymet ya da miktar (ton, adet vb.) |
| Özel tüketim vergisi (ÖTV) | ÖTV listelerindeki ürünlerde (araç, akaryakıt, tütün, bazı elektronikler vb.) | Gümrük kıymeti + gümrük vergisi ve ek vergiler |
| KDV | Hemen her ithalatta | Gümrük kıymeti + ithalatta ödenen vergiler + tescile kadar yapılan giderler |
| Damga vergisi | Her gümrük beyannamesinde | Beyanname başına maktu tutar |
| KKDF | Vadeli ithalatta (kabul kredili, vadeli akreditif vb.) | İthalat bedeli |
Tablodaki her kalemi, aşağıdaki adım adım hesaplamada örnek ithalatımız üzerinden tek tek açıyoruz.
Gümrük Vergisi Nasıl Hesaplanır? Adım Adım
İthalat gümrük vergisi hesaplama 6 adımda yapılır:
1- Malın GTİP’ini belirleyin.
2- GTİP ve menşe ülkeye göre vergi oranlarını sorgulayın.
3- Gümrük kıymetini (CIF) hesaplayıp TL’ye çevirin.
4- Gümrük vergisini ve varsa ilave gümrük vergisi gibi ek vergileri hesaplayın.
5- KDV matrahını ve KDV’yi hesaplayın.
6- Damga vergisini ve diğer kalemleri ekleyin.
Her adımı aynı örnek üzerinden anlatacağız. Örneğimizde bir KOBİ, Çin’den ÖTV’ye tabi olmayan bir ürün ithal ediyor. Malın bedeli 10.000 USD (FOB), navlun 800 USD, sigorta 200 USD. Hesaplarda kullandığımız %5 gümrük vergisi, %10 ilave gümrük vergisi ve 40,00 TL dolar kuru tamamen örnektir. Kendi hesabınızda gerçek oranları ve tescil tarihindeki kuru kullanmanız gerekir.
Adım 1 ve 2: GTİP’i Bulun ve Oranları Sorgulayın
GTİP (Gümrük Tarife İstatistik Pozisyonu), her malın gümrük tarife cetvelindeki 12 haneli kimlik numarasıdır. Gümrük vergisi oranını, ek vergileri, hatta ithalatta aranan izin ve belgeleri GTİP belirler. Bu yüzden yanlış GTİP yalnızca yanlış oran demek değildir; eksik ödenen vergi ve ceza riski de demektir.
GTİP sorgulama yaparken işe tedarikçinizin faturasından ve ihracat beyannamesinden başlayın; yurt dışındaki satıcı genellikle ilk 6 haneyi zaten belirtir. Son 6 hane Türkiye’ye özgüdür ve Türk Gümrük Tarife Cetveli’ndeki eşya tanımlarıyla eşleştirilerek bulunur. Benzer görünen ürünler farklı pozisyonlara girebildiği için sonucu gümrük müşavirinizle teyit edin. Emin olamadığınız durumlarda gümrük idaresinden bağlayıcı tarife bilgisi (BTB) talep edebilirsiniz.
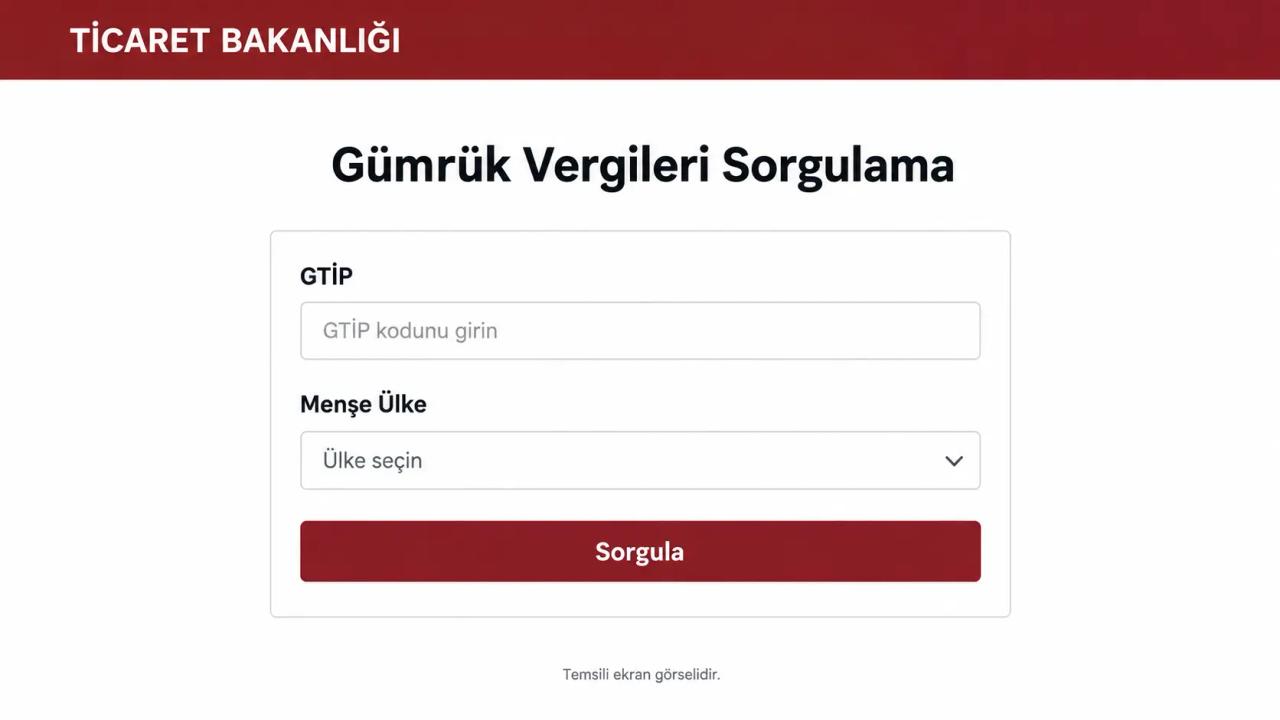
GTİP’i belirledikten sonra oranları Ticaret Bakanlığı’nın Gümrük Vergileri Sorgulama ekranından öğrenebilirsiniz:
- Sorgulama ekranında GTİP alanına malınızın kodunu girin.
- Menşe ülkeyi seçin.
- Varsa dolaşım belgesi bilgisini (A.TR, EUR.1 vb.) belirtin.
- Ekranda listelenen vergi oranlarını (gümrük vergisi, varsa ilave gümrük vergisi ve diğer yükümlülükler) not edin.
Menşe ülke ve dolaşım belgesi oranı doğrudan değiştirir. Türkiye’nin serbest ticaret anlaşması imzaladığı ülkelerden gelen mallarda, uygun menşe ispat belgesi (EUR.1 gibi) sunulursa gümrük vergisi indirimli ya da sıfır olabilir. AB’den A.TR belgesiyle gelen sanayi ürünlerinde ise gümrük birliği kapsamında genellikle gümrük vergisi uygulanmaz. Aynı mal, anlaşması olmayan bir ülkeden geldiğinde ilave gümrük vergisine de tabi olabilir.
“Bir ürünün gümrük vergisi nasıl öğrenilir?” sorusunun kısa cevabı da budur: GTİP’i bulun, sorgulama ekranına GTİP ve menşe ülkeyi girin.
Adım 3: Gümrük Kıymetini (CIF) Hesaplayın
Gümrük vergisinin matrahı, malın gümrük kıymetidir. Uygulamada bu değer CIF bedeli olarak hesaplanır:
CIF = Mal bedeli + Navlun + Sigorta
4458 sayılı Gümrük Kanunu’nun 27. maddesine göre, faturada yer almıyorsa bazı ödemeler de gümrük kıymetine eklenir. Alıcının ödediği komisyon ve aracılık ücretleri, ambalaj masrafları ve mala bağlı lisans bedelleri bunlara örnektir.
Malı FOB teslim şekliyle aldıysanız fatura yalnızca malın bedelini gösterir; navlunu ve sigortayı siz ekleyerek CIF’e ulaşırsınız. CIF teslimde ise bu giderler faturada zaten yer alır.
Dövizle bulunan kıymet, gümrük beyannamesinin tescil tarihinde geçerli olan kurla TL’ye çevrilir. Uygulamada Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ilan ettiği döviz satış kuru esas alınır. Bu yüzden faturanızın tarihindeki kur ile gümrükte esas alınan kur farklı olabilir.
Örneğimizde:
- CIF = 10.000 + 800 + 200 = 11.000 USD
- Gümrük kıymeti = 11.000 USD × 40,00 TL = 440.000,00 TL
Kurun ne kadar belirleyici olduğunu aynı örnekle görelim. Mal yoldayken dolar 40,00 TL’den 41,00 TL’ye çıkarsa gümrük kıymeti 451.000 TL olur. Bu tek değişiklik zincirin tamamına yansır:
- Gümrük vergisi 22.000 TL’den 22.550 TL’ye, İGV 44.000 TL’den 45.100 TL’ye çıkar.
- KDV matrahı 526.255,80 TL’ye, KDV 105.251,16 TL’ye yükselir.
- Gümrükte ödenen vergiler toplamı 4.180 TL artarak 174.506,96 TL olur.
Yani kurdaki yüzde 2,5’lik bir artış, ödeyeceğiniz vergilerin tamamını neredeyse aynı oranda büyütür. Büyük tutarlı ithalatlarda tescil zamanlamasını ve kur riskini bu yüzden önceden konuşmak gerekir.
Adım 4: Gümrük Vergisi, İlave Gümrük Vergisi ve Ek Mali Yükümlülük
Gümrük kıymetini TL olarak bulduktan sonra gümrük vergisi hesaplama işin en kolay kısmıdır:
Gümrük vergisi = Gümrük kıymeti (CIF) × Gümrük vergisi oranı
Örneğimizde: 440.000 TL × %5 = 22.000,00 TL
İlave gümrük vergisi (İGV), belirli ürünlerde gümrük vergisine ek olarak alınan bir vergidir. Oranı ürüne ve menşe ülkeye göre değişir; genellikle Türkiye’nin serbest ticaret anlaşması bulunmayan ülkelerden gelen mallara uygulanır. Bu nedenle Çin, Hindistan veya Vietnam gibi ülkelerden ithalat yapan KOBİ’ler için ithalatta ek gümrük vergisi çoğu zaman maliyeti belirgin biçimde artıran kalemdir. İGV’nin matrahı da gümrük kıymetidir:
Örneğimizde: 440.000 TL × %10 = 44.000,00 TL
Bu örnekte ilave gümrük vergisi, gümrük vergisinin iki katı. Sadece gümrük vergisi oranına bakarak maliyet çıkarmanın neden yanıltıcı olduğunu bu fark iyi gösteriyor.
İki ek kalemi de bilmekte fayda var:
- Ek mali yükümlülük (EMY): AB’den A.TR dolaşım belgesiyle gelen ama aslında üçüncü bir ülke menşeli olan belirli mallarda uygulanır. Amacı, gümrük birliği üzerinden dolaylı yoldan yapılan ithalatta İGV’nin atlanmasını önlemektir.
- Damping karşıtı vergi: Belirli bir ülkeden ya da firmadan, belirli bir ürünün piyasa fiyatının altında ithal edildiği tespit edilmişse alınır. Kıymet üzerinden yüzde olarak ya da ton, adet gibi miktar başına uygulanabilir. Önlem kararları Resmî Gazete’de yayımlanır; ürününüz için yürürlükte bir karar olup olmadığını gümrük müşavirinizle kontrol edin.
Adım 5: KDV Matrahı ve İthalatta KDV
İthalatta en sık hata, KDV hesaplanırken yapılır. Pek çok işletme KDV’yi yalnızca CIF bedeli üzerinden hesaplar. Oysa 3065 sayılı KDV Kanunu’nun 21. maddesine göre ithalatta KDV matrahı çok daha geniştir:
KDV matrahı = Gümrük kıymeti + İthalatta ödenen vergi, resim ve harçlar + Gümrük beyannamesinin tescil tarihine kadar yapılan diğer giderler ve kur farkları
Yani gümrük vergisi, İGV ve damga vergisi de KDV matrahına girer. Malın tescilden önce limanda beklediği süre için ödenen ardiye ve benzeri giderler de matraha eklenir. Örneğimizde tescile kadar 6.000 TL tutarında (KDV’siz) liman ve ardiye gideri oluştuğunu varsayalım:
- KDV matrahı = 440.000 + 22.000 + 44.000 + 6.000 + 1.605,80 = 513.605,80 TL
- KDV (%20) = 513.605,80 × %20 = 102.721,16 TL
KDV’yi yalnızca CIF üzerinden hesaplasaydık matrah 440.000 TL’de kalacaktı. Bu durumda matrah 73.605,80 TL eksik, KDV ise 14.721,16 TL eksik hesaplanmış olurdu. Bu, gümrükte beklemediğiniz bir ödeme ya da yanlış hesaplanmış bir ürün maliyeti anlamına gelir.
Uzman notu:
KDV matrahına giren kalemler ve damga vergisinin matraha dahil edilmesi konusunda 2–3 cümlelik uzman görüşü. Örneğin: tescile kadar yapılan giderlerin belgelenmesi, sık görülen hatalar.
Ürününüz ÖTV’ye tabiyse sıralama değişir: ÖTV, KDV’den önce hesaplanır ve KDV matrahına eklenir. ÖTV’nin hangi ürünlere ve nasıl uygulandığını özel tüketim vergisi (ÖTV) yazımızda bulabilirsiniz. KDV hesabının genel mantığı için KDV nasıl hesaplanır yazımıza göz atabilir, tutarları KDV hesaplama aracı ile kontrol edebilirsiniz.
Adım 6: Damga Vergisi, KKDF ve Diğer Giderler
Vergi zincirini tamamlayan son kalemler şunlardır:
- Damga vergisi: Her gümrük beyannamesi için maktu tutarda damga vergisi ödenir. 2026 yılı için bu tutar beyanname başına 1.605,80 TL’dir. Tutar, beyannamedeki mal miktarından bağımsızdır; bu yüzden küçük ve sık ithalatta birim maliyete etkisi daha yüksektir.
- KKDF (Kaynak Kullanımını Destekleme Fonu): Peşin ödemeli ithalatta çıkmaz. Kabul kredili, vadeli akreditifli veya mal mukabili gibi vadeli ithalat yöntemlerinde, vadeye ve ödeme şekline göre ithalat bedeli üzerinden alınabilir. Oran ve kapsam sık değiştiği için ödeme planınızı yapmadan önce güncel düzenlemeyi kontrol edin.
- Vergi dışı giderler: Gümrük müşaviri hizmet bedeli, tescilden sonraki ardiye, liman ve yurt içi nakliye vergi değildir ama ithalat maliyetinizin parçasıdır. Bu hizmetler size ayrıca KDV’li fatura ile yansıtılır.
Örneğimizde vadeli ödeme olmadığı için KKDF hesaba girmiyor.
Toplam İthalat Maliyeti: Tüm Hesap Tek Tabloda
10.000 dolarlık malımız için gümrükte toplam 170.326,96 TL vergi ödeniyor; bunun 102.721,16 TL’si KDV. Tüm hesabı tek tabloda görelim:
| Kalem | Hesap | Tutar |
|---|---|---|
| Mal bedeli (FOB) | 10.000 USD | 10.000 USD |
| Navlun + sigorta | 800 + 200 USD | 1.000 USD |
| Gümrük kıymeti (CIF) | 11.000 USD × 40,00 TL (örnek kur) | 440.000,00 TL |
| Gümrük vergisi (örnek %5) | 440.000 × %5 | 22.000,00 TL |
| İlave gümrük vergisi (örnek %10) | 440.000 × %10 | 44.000,00 TL |
| Tescil tarihine kadar yurt içi giderler (ardiye, liman vb., KDV’siz kısım) | Örnek | 6.000,00 TL |
| Damga vergisi (gümrük beyannamesi, 2026) | Maktu | 1.605,80 TL |
| KDV matrahı | 440.000 + 22.000 + 44.000 + 6.000 + 1.605,80 | 513.605,80 TL |
| KDV (%20) | 513.605,80 × %20 | 102.721,16 TL |
| Gümrükte ödenecek vergiler toplamı | 22.000 + 44.000 + 1.605,80 + 102.721,16 | 170.326,96 TL |
| KDV hariç ithalat maliyeti (KDV indirilebiliyorsa) | KDV matrahı ile aynı | 513.605,80 TL |
[CIF’ten toplam maliyete vergi zincirini gösteren akış görseli]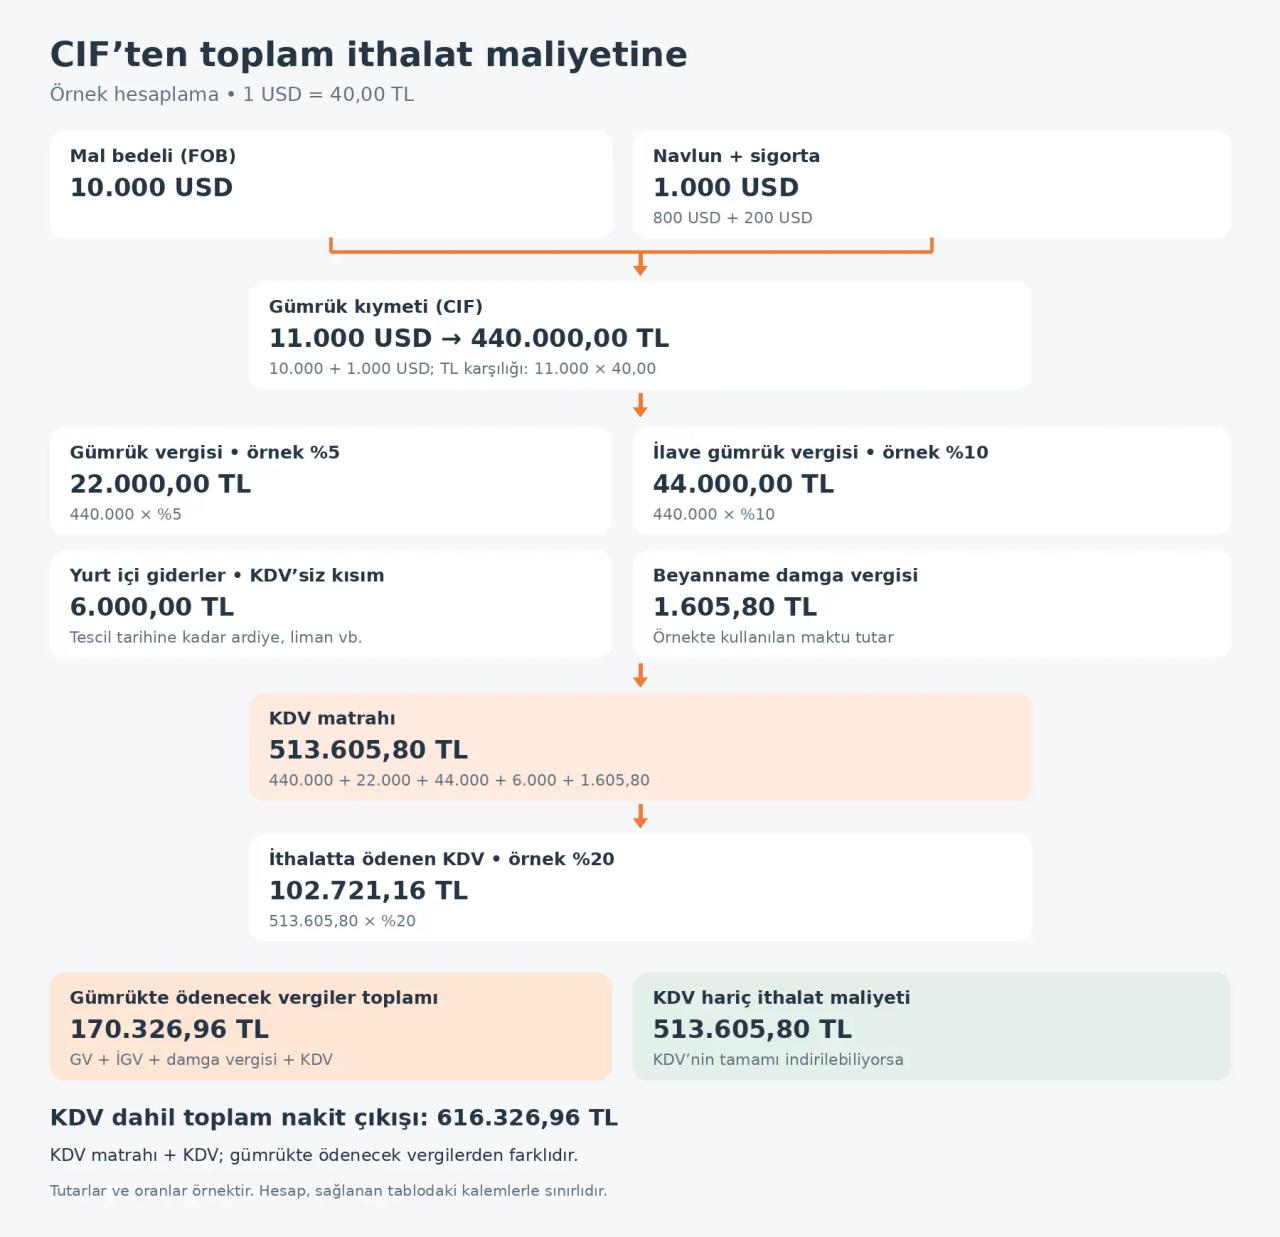
Tabloda iki farklı rakam olduğuna dikkat edin. Gümrükte ödenen tutar ile işletmenin gerçek maliyeti aynı şey değildir.
KDV mükellefi bir işletme, ithalatta ödediği KDV’yi indirim konusu yapabilir. Bu durumda malın gerçek maliyeti KDV hariç tutar olan 513.605,80 TL olur. Ancak 102.721,16 TL KDV gümrükte peşin ödenir ve ancak ilerleyen dönemlerde, hesaplanan KDV’den mahsup edilerek geri kazanılır. Yani KDV maliyetinizi değil, nakit akışınızı etkiler. Büyük bir ithalatı planlarken bu tutarı kasanızda hazır bulundurmanız gerekir.
Kendi rakamlarınızla bu hesabı tekrarlamak için tablodaki sırayı izlemeniz yeterli: önce CIF ve TL karşılığı, sonra kıymet üzerinden alınan vergiler, en son da genişletilmiş matrah üzerinden KDV.
Gümrük Vergisi Oranları: Ne Kadar, Yüzde Kaç?
“Gümrük vergisi ne kadar?” ya da “gümrük vergisi yüzde kaç?” sorusunun tek bir cevabı yok. Türkiye gümrük vergisi sisteminde herkese uygulanan sabit bir oran bulunmaz. Oran; malın GTİP’ine, menşe ülkesine ve o ülkeyle bir ticaret anlaşması olup olmadığına göre %0’dan oldukça yüksek seviyelere kadar değişir.
Aynı ürün için bile tablo farklı görünebilir. AB’den A.TR ile gelen bir sanayi ürününde gümrük vergisi çoğu zaman sıfırken, aynı ürün Uzak Doğu’dan geldiğinde hem gümrük vergisi hem de ilave gümrük vergisi ödenebilir.
Gümrük vergisi oranları Resmî Gazete’de yayımlanan İthalat Rejimi Kararı ve ekleriyle, ilave gümrük vergisi oranları ise ayrı bir kararla, İthalatta İlave Gümrük Vergisi Uygulanmasına İlişkin Karar ile belirlenir. Bu kararlarda yıl içinde birden fazla değişiklik yapılabilir; 2026’da da yıl başındaki düzenlemenin ardından ara değişiklikler yayımlandı. Bu yüzden bir blog yazısındaki ya da geçen yılki faturanızdaki oranlara güvenmek yerine, her ithalattan önce oranı Gümrük Vergileri Sorgulama ekranından kontrol etmeniz en sağlıklı yöntemdir.
“Gümrük vergisi kaç TL?” sorusu için de durum aynı: tutar, oranı malınızın TL cinsinden gümrük kıymetiyle çarparak bulunur. Yukarıdaki adımları kendi GTİP’iniz ve menşe ülkenizle uyguladığınızda net rakamı elde edersiniz.
İthalatta Ödenen Vergilerin Muhasebeleştirilmesi
Gümrükte ödenen vergilerin hepsi aynı şekilde kaydedilmez. Bir kısmı malın maliyetine eklenir, KDV ise ayrı izlenir. Doğru kayıt hem stok maliyetinizi hem de KDV beyannamenizi doğrudan etkiler.
- Maliyete eklenenler: Gümrük vergisi, ilave gümrük vergisi, EMY, damping karşıtı vergi, damga vergisi ve malın işletmeye gelişine kadar yapılan giderler (navlun, sigorta, ardiye, gümrük müşaviri ücreti vb.) malın maliyetine eklenir. Örneğimizde bu tutar 513.605,80 TL’dir.
- İthalde ödenen KDV: İndirilecek KDV olarak kaydedilir ve KDV Kanunu’nun 29. maddesindeki şartlarla, hesaplanan KDV’den indirilir. İndirim için KDV’nin gümrük makbuzunda gösterilmiş olması ve belgenin yasal defterlere ilgili takvim yılı içinde kaydedilmesi gerekir.
- İndirim kısıtı: 24.11.2023’ten itibaren gözetim, damping ve korunma önlemleri kapsamında ödenen bazı tutarlara isabet eden KDV’nin indirimi sınırlandırılmıştır. Bu kapsamdaki ürünleri ithal ediyorsanız, indirim hakkınızı mali müşavirinizle birlikte kontrol edin.
- Saklanması gereken belgeler: Gümrük beyannamesi, vergi ödeme alındısı (gümrük makbuzu), yabancı satıcının faturası ve navlun, sigorta, ardiye gibi giderlerin belgeleri.
- Kur farkı: Faturayı kestiğiniz tarihteki kur ile ödemeyi yaptığınız tarihteki kur farklıysa ortaya kur farkı çıkar. Bunun nasıl belgeleneceğini kur farkı faturası yazımızda anlattık.
İthalat, mal ithalatıyla sınırlı değildir. Yurt dışından yazılım, danışmanlık gibi hizmet satın alıyorsanız gümrük süreci yerine sorumlu sıfatıyla KDV gündeme gelir. Bu ayrımı yurt dışı faturaların vergi boyutu yazımızda bulabilirsiniz.
Düzenli ithalat yapıyorsanız, her gönderinin maliyet kalemlerini ve ödediğiniz KDV’yi ayrı ayrı takip etmek zamanla zorlaşır. İthalat giderlerinizi, gümrük makbuzlarınızı ve indirilecek KDV’nizi Paraşüt gibi bir ön muhasebe programında kaydetmek; stok maliyetinizi, nakit durumunuzu ve mali müşavirinizle paylaşacağınız verileri tek yerde tutmanızı sağlar.
Bireysel Alışverişte Durum Farklı
Bu yazıdaki hesaplama, işletmelerin ticari ithalatı içindir. Yurt dışındaki sitelerden kişisel kullanım için yapılan alışverişlerde ise farklı bir rejim uygulanır.
Posta ve hızlı kargo ile gelen bireysel gönderilerde, yukarıdaki adım adım hesap yerine malın değeri üzerinden maktu oranlı tek bir vergi alınır. 2026 başında yapılan düzenlemeyle, daha önce uygulanan 30 €’luk vergi muafiyeti kaldırıldı. Bu nedenle “30 Euro üzeri gümrük vergisi ne kadar?” sorusu artık eskisi kadar belirleyici değil. Güncel oranlar ve limitler için Ticaret Bakanlığı’nın Posta ve Hızlı Kargo Muafiyeti sayfasını kontrol edebilirsiniz.
Önemli bir ayrım var: Ticari miktar ve nitelikteki gönderiler, kargo ile gelse bile bireysel rejimden yararlanamaz. Satmak amacıyla mal getiriyorsanız bu yazıda anlattığımız ticari ithalat hesaplamasına tabisiniz.
Bu yazı bilgilendirme amaçlıdır. Örnekteki oranlar ve kur varsayımsaldır; gerçek oranlar GTİP’e, menşe ülkeye ve güncel mevzuata göre değişir. İthalatınızın kesin vergi hesabı için gümrük müşavirinize ve mali müşavirinize danışmanızı öneririz.
Bu makale yardımcı oldu mu?
Sıkça Sorulan Sorular
Gümrük vergisi, malın gümrük kıymetinin (CIF bedeli) GTİP’e ve menşe ülkeye göre belirlenen oranla çarpılmasıyla hesaplanır. CIF; mal bedeli, navlun ve sigortanın toplamıdır ve beyannamenin tescil tarihindeki kurla TL’ye çevrilir. Toplam maliyet için buna İGV, damga vergisi ve genişletilmiş matrah üzerinden KDV eklenmelidir.
Önce ürünün 12 haneli GTİP’ini belirlemeniz gerekir. Ardından Ticaret Bakanlığı’nın Gümrük Vergileri Sorgulama ekranına GTİP’i ve menşe ülkeyi girerek ürününüze uygulanan vergi oranlarını görebilirsiniz. GTİP’ten emin değilseniz gümrük müşavirinize danışmanız en güvenli yoldur.
Türkiye’de tüm mallar için geçerli tek bir gümrük vergisi oranı yoktur. Oran; GTİP’e, menşe ülkeye ve ticaret anlaşmalarına göre %0’dan yüksek oranlara kadar değişir. TL karşılığını bulmak için güncel oranı sorgulayıp malınızın TL cinsinden gümrük kıymetiyle çarpmanız gerekir.
KDV Kanunu’nun 21. maddesine göre ithalatta KDV matrahı; gümrük kıymetine, ithalat sırasında ödenen gümrük vergisi, İGV, ÖTV, damga vergisi gibi vergi, resim ve harçların ve beyannamenin tescil tarihine kadar yapılan giderlerle kur farklarının eklenmesiyle bulunur. KDV’yi yalnızca CIF üzerinden hesaplamak eksik hesaplamaya yol açar.
KDV mükellefi işletmeler, ithalatta ödedikleri KDV’yi KDV Kanunu’nun 29. maddesindeki şartlarla indirilecek KDV olarak beyan edebilir ve hesaplanan KDV’den düşebilir. Böylece KDV maliyet olmaktan çıkar. Ancak gümrükte peşin ödendiği için nakit akışı önceden planlanmalı. Gözetim, damping ve korunma kapsamındaki bazı tutarlarda indirim kısıtı bulunur.
Detaylı yasal uyarılar için lütfen buraya tıklayınız.
İlgili İçerikler


Yeni Bloglardan Haberdar Ol
Paraşüt e-bültene abone olun. Bu sayede yeni içerikleri kaçırmayın.
Sizi haberdar edelim.
E-bülten aboneliği oluşturmak adına işlenen kişisel verilerim için Aydınlatma Metni kapsamında, blog bültenlerinin tarafıma gönderilmesine Açık Rıza Metni uyarınca açık rıza veriyorum.
Paraşüt'ün ticari elektronik ileti gönderilmesine ilişkin Aydınlatma Metni kapsamında, tarafıma ticari elektronik ileti gönderilmesine Açık Rıza Metni uyarınca, açık rıza veriyorum.