06.10.2026
10 Dakikalık Okuma Süresi
Tediye Makbuzu Nasıl Düzenlenir?

Nuray Ekinci
Kıdemli İçerik Uzmanı
İşletmenizden çıkan her ödemeyi belgelemek, kasa takibinin ve muhasebe kayıtlarının temelidir. Tediyenin ne anlama geldiğini, tediye makbuzunun nasıl düzenlendiğini ve hangi durumda hangi belgeyi kullanmanız gerektiğini blog yazımızda örneklerle inceleyin.
Google'da Ticari işletme programı Paraşüt'ü, ön muhasebe ve e-fatura içerikleri için tercih edilen kaynağınız olarak ekleyin.
Yapay zeka ile özetleyin:
Tediye, ödeme anlamına gelen Arapça kökenli bir kelimedir; muhasebede bir işletmenin yaptığı ödemeleri ifade eder. Günlük kullanımda en çok kamu işçilerine ödenen ilave tediye için geçer; işletmeler için önemli olan ise ödemeyi belgeleyen tediye makbuzu ve tediye fişidir.
Kasadan bir tedarikçiye nakit ödeme yaptığınızda, personele iş avansı verdiğinizde ya da kira depozitosunu elden teslim ettiğinizde paranın kime, ne zaman ve neden ödendiğini kanıtlamanız gerekir. Bu yazıda tediyenin ne anlama geldiğini ve işletmenizden çıkan ödemeleri nasıl doğru belgeleyebileceğinizi anlatıyoruz.
Tediye Nedir, Ne Demek?
Tediye: Ödeme demektir. Muhasebede bir işletmenin kasadan ya da bankadan yaptığı, işletmeden para çıkışına yol açan her ödeme tediye olarak adlandırılır. Karşıtı tahsildir; tahsil, işletmeye para girişini ifade eder. Tediye ödemesi denildiğinde ise genellikle bir borcun ya da yükümlülüğün karşılığı olarak yapılan ödeme kastedilir.
Tediye ve tahsil, muhasebede birbirini tamamlayan iki kavramdır. Her birinin kendine ait bir makbuzu ve muhasebe fişi vardır:
| Tediye | Tahsil | |
|---|---|---|
| Anlamı | Ödeme | Para alma, tahsilat |
| Para hareketi | İşletmeden çıkış | İşletmeye giriş |
| Karşı tarafa verilen belge | Tediye makbuzu | Tahsilat makbuzu |
| Muhasebe fişi | Tediye fişi | Tahsil fişi |
Kelime üç alanda karşınıza çıkar. Muhasebede işletmenin yaptığı ödemeleri, iş hukukunda kamu işçilerine ödenen ilave tediyeyi anlatır. Günlük dilde ise artık az kullanılsa da "borç ödeme" anlamında geçer.
Tedarikçiye yapılan fatura ödemesi, personele ödenen maaş ve avanslar, kira, vergi ve SGK ödemeleri birer tediyedir. Bu ödemeler nakit, çek, havale veya EFT ile yapılabilir. Hangi yolla yapılırsa yapılsın, muhasebede işletmeden para çıkışı olarak kayda alınır ve bir belgeye dayandırılması gerekir.
İlave Tediye Nedir?
İlave tediye, kamu kurum ve kuruluşlarında işçi statüsünde çalışanlara 6772 sayılı Devlet ve Özel Sektördeki Bazı İşyerlerinde Çalışan İşçilere İlave Tediye Yapılması Hakkında Kanun kapsamında ödenen yasal ek ücrettir. "Tediye ne demek" diye arayanların büyük bölümü de aslında bu ödemeyi merak eder.
İlave tediyenin temel özellikleri şunlardır:
- Kimler alır: Bakanlıklar, belediyeler, il özel idareleri ve kamu işletmeleri gibi kamu işyerlerinde çalışan işçiler. Memurlar ve özel sektör işçileri kapsam dışındadır.
- Tutarı: Yılda toplam 52 günlük ücret tutarındadır ve genellikle 13'er günlük dört taksit hâlinde ödenir. Bu yüzden "13 günlük tediye" ifadesi yaygındır.
- Ödeme tarihleri: Her yıl Cumhurbaşkanı kararıyla belirlenir ve Resmî Gazete'de yayımlanır.
- Kesintiler: İlave tediye ücret niteliğindedir; SGK primi, gelir vergisi ve damga vergisi kesintisine tabidir.
Ödeme tarihleri ve tutarlar her yıl değiştiği için güncel takvimi Resmî Gazete üzerinden yayımlanan Cumhurbaşkanı kararından takip etmenizi öneririz.
Tediye ve ikramiye aynı mı?
Hayır. İlave tediye kanundan doğan ve yalnızca kamu işçilerine ödenen bir haktır. Özel sektördeki ikramiye ise iş sözleşmesine, toplu sözleşmeye ya da işverenin tercihine bağlıdır; kanuni bir zorunluluğu yoktur.
Tediye Makbuzu Nedir?
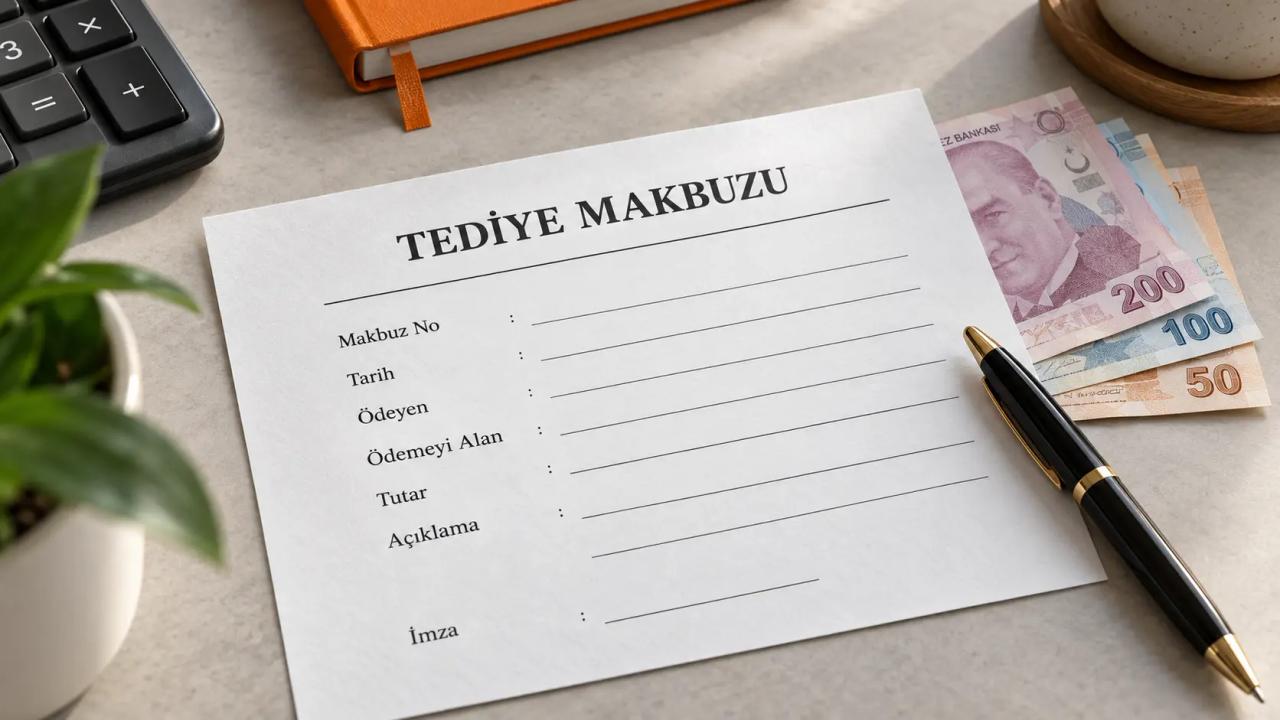
Tediye makbuzu, bir işletmenin ya da kişinin yaptığı ödemeyi, parayı teslim alan tarafın imzasıyla belgeleyen makbuzdur. Makbuzu ödemeyi yapan taraf düzenler; parayı alan kişi imzalayarak ödemeyi teslim aldığını kabul eder. Böylece "kime, ne zaman, ne kadar ve ne için ödendi" sorularının cevabı kağıda dökülmüş olur.
İşletmelerde en sık şu durumlarda kullanılır:
- Personele iş avansı verilmesi ya da yaptığı masrafın iade edilmesi
- Faturası alınmış bir mal veya hizmetin bedelinin tedarikçiye nakit ödenmesi
- Kira ya da depozito bedelinin elden teslim edilmesi
- Kişiler veya şirketler arasında bir borcun nakit olarak kapatılması
Makbuzun asıl değeri, nakit ödemelerde ortaya çıkar. Havale veya EFT'de banka dekontu ödemeyi zaten kanıtlar; elden yapılan ödemede ise paranın teslim edildiğini gösteren tek belge, karşı tarafın imzaladığı makbuzdur. Kasa sayımında çıkan farklar da çoğu zaman belgesiz yapılan bu tür ödemelerden kaynaklanır.
Kamu tarafında aynı işlevi reddiyat makbuzu görür. İcra daireleri, mahkeme vezneleri ya da vergi daireleri, hak sahibine ödedikleri veya iade ettikleri parayı reddiyat makbuzuyla belgeler.
Bu makbuz ile tahsilat makbuzu arasındaki fark, paranın yönüdür. Bu makbuzu parayı ödeyen düzenler ve ödemeyi alan imzalar. Tahsilat makbuzunu ise parayı tahsil eden düzenler ve ödeyene verir. Aynı ödeme için iki tarafın elinde farklı adlı iki makbuz bulunabilir.
Tediye Makbuzu Resmî Bir Belge mi?
Hayır. Tediye makbuzu, Vergi Usul Kanunu'nda (VUK) düzenlenen fatura, gider pusulası veya serbest meslek makbuzu gibi bir vergi belgesi değildir. Ödemenin yapıldığını ispatlamaya yarayan ticari bir belgedir.
Bu belge yine de önemlidir. VUK'un 227. maddesine göre muhasebe kayıtlarının belgelere dayandırılması gerekir. Kasadan çıkan nakit, imzalı bir ödeme makbuzuyla desteklendiğinde hem iç denetimde hem de olası bir uyuşmazlıkta güçlü bir dayanak oluşturur.
Dikkat: Bu makbuz, mal veya hizmet alımında faturanın yerine geçmez. Vergiden muaf esnaftan ya da vergi mükellefi olmayan bir kişiden alım yapıyorsanız gider pusulası düzenlemeniz gerekir. Yalnızca makbuza dayanan bir gider, vergi incelemesinde kabul görmeyebilir.
Gider pusulası, fatura düzenleyemeyen kişilerden yapılan alımları belgelemek için alıcının düzenlediği ve fatura hükmünde olan bir vergi belgesidir. Mal teslimi ya da hizmetin yapılmasından itibaren 7 gün içinde, en az iki nüsha düzenlenir. 1 Ocak 2026'dan itibaren bazı işletmeler için bu belgenin elektronik hâli olan e-gider pusulası zorunludur. Kısacası makbuz ödemenin, gider pusulası ise alımın belgesidir; gerektiğinde ikisi birlikte düzenlenir.
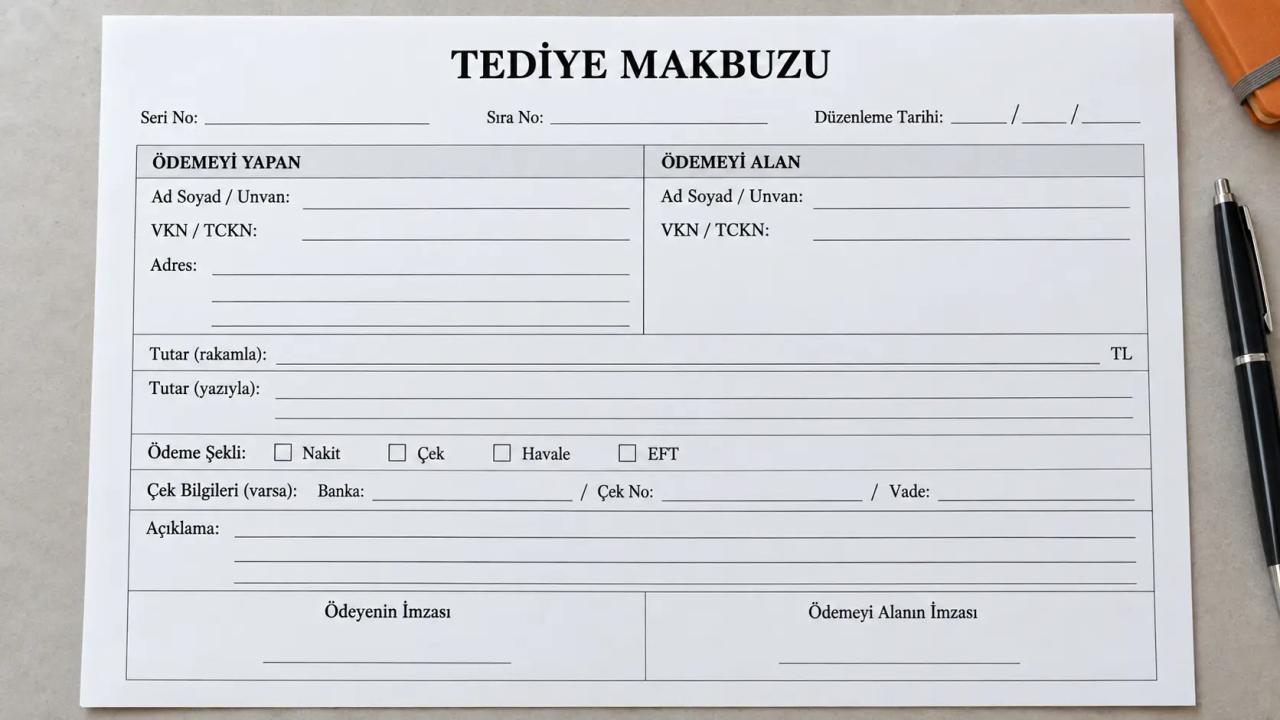
Boş tediye makbuzu
Tediye Makbuzu Nasıl Düzenlenir?
Bu makbuz için kanunla belirlenmiş bir format yoktur. Ancak makbuzun ispat gücü taşıması için aşağıdaki bilgilerin eksiksiz yer alması gerekir.
Makbuzda bulunması gereken bilgiler:
- Makbuz seri ve sıra numarası
- Düzenleme tarihi
- Ödemeyi yapanın unvanı, vergi kimlik numarası (VKN) ya da T.C. kimlik numarası (TCKN) ve adresi
- Ödemeyi alanın adı-soyadı ya da unvanı ve TCKN/VKN'si
- Ödenen tutar (rakamla ve yazıyla)
- Ödeme şekli (nakit, çek, havale/EFT)
- Açıklama: ödemenin neyin karşılığı olduğu
- Ödeyen ve ödemeyi alan tarafların imzası
Adım adım doldurma:
- Seri ve sıra numarasını verin. Makbuzları 2026/001, 2026/002 gibi kesintisiz numaralandırın. Atlanan ya da tekrar eden numara, kayıtların güvenilirliğini zayıflatır.
- Tarafları yazın. Ödemeyi yapan işletmenin ve parayı alan kişinin kimlik bilgilerini eksiksiz girin.
- Tutarı rakam ve yazıyla yazın. Yazıyla tutar, rakamın sonradan değiştirilmesini önler.
- Ödeme şeklini belirtin. Çekle ödeme yapıldıysa çekin bankasını, numarasını ve vadesini ekleyin.
- Açıklamayı yazın. "Eylül 2026 kira bedeli" ya da "012345 no.lu faturanın ödemesi" gibi somut bir ifade kullanın.
- İmzalatın ve iki nüsha düzenleyin. Aslı işletmede kalır, ikinci nüsha ödemeyi alana verilir.
- Kasa kaydını yapın. Ödemeyi aynı gün tediye fişiyle muhasebeye işleyin.
Sık yapılan hatalar: Tutarın yazıyla yazılmaması, açıklama alanının boş bırakılması, parayı alanın imzasının eksik olması ve makbuzun tek nüsha düzenlenmesi. Bu eksiklerden biri bile makbuzun ispat değerini düşürür.
Çek ve havaleyle ödemede makbuz: Havale veya EFT'de banka dekontu ödemenin kanıtıdır; ayrıca makbuz düzenlemek zorunlu değildir. Yine de dekont açıklaması eksikse ya da tek ödeme birden fazla faturayı kapatıyorsa, açıklamalı bir makbuz kayıtları netleştirir. Çekle ödemede makbuz, çekin karşı tarafa teslim edildiğini gösterir; bu yüzden çek numarası ve vadesi mutlaka yazılmalıdır.
Doldurulmuş Tediye Makbuzu Örneği
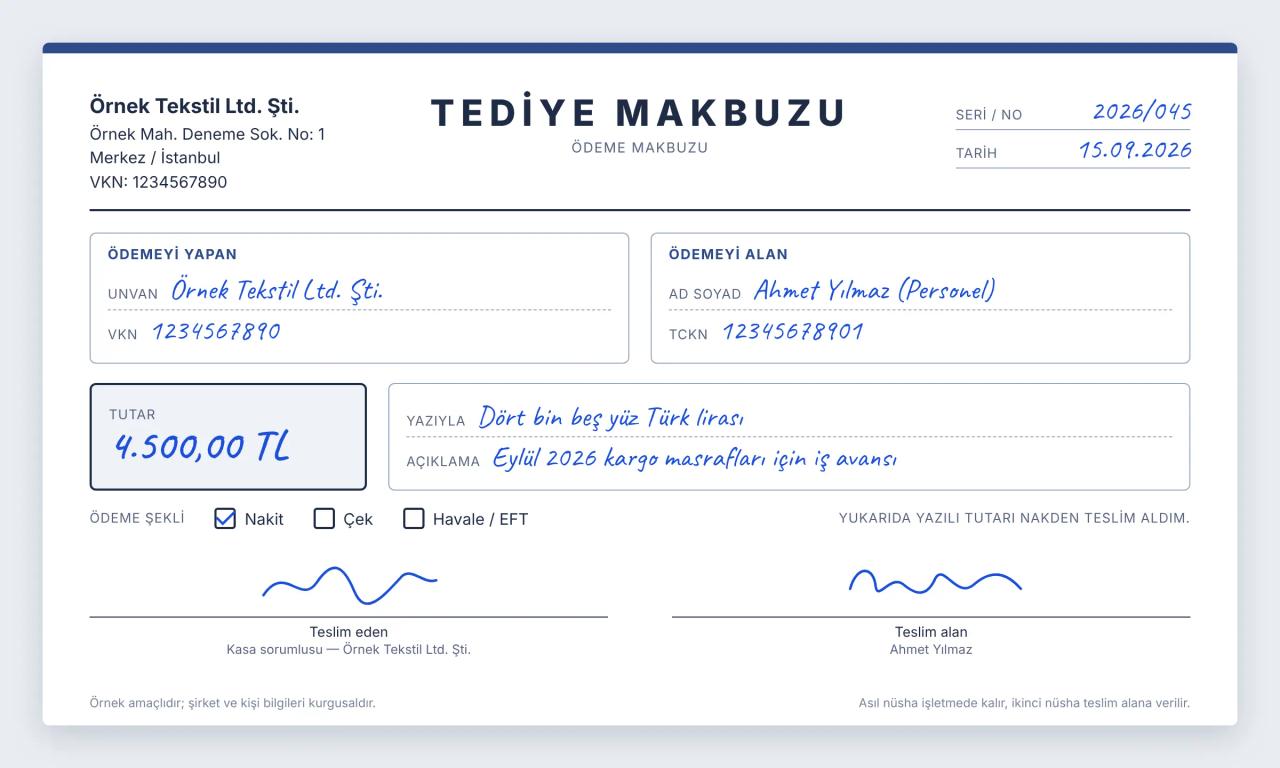
Aşağıdaki örnekte bir tekstil firması, kargo masraflarını karşılaması için çalışanına nakit iş avansı veriyor. Örnekteki şirket ve kişi adları kurgusaldır.
Tediye Fişi Nedir, Tediye Makbuzundan Farkı Ne?
Tediye fişi, kasadan yapılan nakit ödemeleri muhasebeye kaydetmek için düzenlenen iç muhasebe fişidir. Tahsil fişi ve mahsup fişiyle birlikte muhasebedeki üç temel fişten biridir: tahsil fişi kasaya giren parayı, tediye fişi kasadan çıkan parayı, mahsup fişi ise nakit hareketi içermeyen kayıtları gösterir.
Makbuz ile fiş, aynı ödemeyi farklı açılardan belgeler:
| Tediye makbuzu | Tediye fişi | |
|---|---|---|
| Amacı | Ödemenin yapıldığını kanıtlamak | Ödemeyi muhasebeye kaydetmek |
| Kim imzalar | Ödeyen ve ödemeyi alan | İşletmenin muhasebe ve kasa sorumlusu |
| Karşı tarafa verilir mi | Evet, bir nüshası | Hayır, işletmede kalır |
Kısacası makbuz karşı tarafla imzalanan kanıt, fiş ise işletmenin kendi kaydıdır. Fişin dayanağı da çoğu zaman makbuzdur.
Kayıt örneği: Yukarıdaki örnekte personele verilen 4.500 TL'lik iş avansı tediye fişiyle şöyle kaydedilir:
| Hesap | Borç | Alacak |
|---|---|---|
| 195 İş Avansları | 4.500,00 TL | |
| 100 Kasa | 4.500,00 TL |
Bir satıcının faturası nakit ödendiğinde ise 320 Satıcılar hesabı borçlandırılır, 100 Kasa hesabı alacaklandırılır. Tahsilat tarafındaki kayıtlar için tahsilat makbuzunun muhasebe kaydı yazımıza göz atabilirsiniz.
Personele tahakkuk etmiş bir maaş ya da masraf iadesi nakit ödendiğinde ise 335 Personele Borçlar hesabı borçlandırılır. Her durumda fişin açıklamasına dayanak makbuzun numarasını yazmak, kaydı belgeyle eşleştirmeyi kolaylaştırır.
Hangi Belgeyi Düzenlemeliyim? Tediye Makbuzu, Tahsilat Makbuzu, Gider Pusulası ve Fatura
Ödeme ve tahsilatla ilgili belgeler birbirine karıştırılabilir. Aşağıdaki tablo, hangi durumda hangi belgenin düzenlenmesi gerektiğini ve belgenin vergi belgesi olup olmadığını özetler.
| Belge | Kim düzenler | Ne zaman | Vergi belgesi mi? | Örnek durum |
|---|---|---|---|---|
| Fatura | Mal veya hizmeti satan | Satış anında ya da 7 gün içinde | Evet (VUK md. 229) | Tedarikçiden kırtasiye alımı |
| Gider pusulası | Mal veya hizmeti alan | Vergiden muaf esnaf ya da mükellef olmayan kişiden alımda | Evet (VUK md. 234) | Köylüden ürün alımı |
| Serbest meslek makbuzu | Serbest meslek erbabı | Hizmet bedeli tahsil edildiğinde | Evet (VUK md. 236) | Avukatlık ücreti |
| Tahsilat makbuzu | Parayı tahsil eden | Ödeme alındığında | Hayır, ticari belge | Müşteriden nakit tahsilat |
| Tediye makbuzu | Parayı ödeyen | Ödeme yapıldığında | Hayır, ticari belge | Personele iş avansı |
| Banka dekontu | Banka | Havale, EFT veya POS işleminde | Hayır, ancak ödemenin tevsikinde esas belge | Satıcıya havale |
Makbuz bu belgelerin hiçbirinin yerine geçmez; onları tamamlar. Örneğin faturası alınmış bir malın bedelini nakit ödediğinizde fatura vergi belgesi olarak, makbuz ise ödemenin kanıtı olarak dosyada birlikte durur.
En sık karıştırılan ikili, makbuz ile gider pusulasıdır. Fatura kesemeyen bir esnaftan ya da kişiden alım yaptığınızda önce gider pusulası düzenlenir, ödeme nakit yapıldıysa yanına makbuz eklenir. Hangi alımlarda pusula gerektiğini ve stopaj oranlarını gider pusulası rehberimizde bulabilirsiniz.
Nakit Ödemede Sınır: Ne Zaman Banka Yoluyla Ödemek Gerekir?
Her ödemeyi nakit yapıp makbuzla belgeleyemezsiniz. VUK mükerrer 257. madde ve 459 Sıra No.lu VUK Genel Tebliği uyarınca, mal ve hizmet alım satımına ilişkin belirli bir tutarı aşan tahsilat ve ödemelerin banka, ödeme kuruluşu ya da PTT aracılığıyla yapılması ve bu kurumların belgesiyle tevsik edilmesi zorunludur. 575 Sıra No.lu Tebliğle bu sınır 30.000 TL olarak belirlenmiştir.
Bu tutarı aşan ödemelerde esas belge banka dekontudur; ödeme makbuzu tek başına yeterli olmaz. Kuralın ihlali, işlem tutarının yüzde 10'u oranında özel usulsüzlük cezasına yol açabilir.
Sınır, işlemin toplam tutarına göre uygulanır; ödemeyi parçalara bölmek yükümlülüğü ortadan kaldırmaz. Sınırın altındaki ödemelerde de banka yolunu tercih etmek, ispat açısından en güvenli yöntemdir.
Tediye Makbuzunu Dijital Olarak Düzenlemek
Kağıt makbuz koçanları, numarası atlanan ya da kaybolan nüshalar yüzünden kasa takibini zorlaştırır. Bir ön muhasebe programında ödemeyi kaydettiğinizde kasa veya banka hareketi otomatik oluşur, ilgili cari hesap ya da çalışan bakiyesi anında güncellenir.
Paraşüt ile tedarikçilere, çalışanlara ve diğer taraflara yaptığınız ödemeleri tek ekrandan kaydedebilir, ödemeye ait makbuz ve belgeleri kayda ekleyebilir, kasanızdaki parayı her an güncel olarak görebilirsiniz. Mali müşavirinizle aynı veriler üzerinden çalıştığınız için tediye fişi ve kasa kayıtları için ayrıca belge taşımanız gerekmez.
Hangi yöntemi kullanırsanız kullanın, makbuzları saklamayı unutmayın. VUK'a göre defter ve belgeler, ilgili oldukları yılı izleyen takvim yılından itibaren 5 yıl saklanmalıdır. Türk Ticaret Kanunu ise ticari defter ve belgeler için 10 yıllık saklama süresi öngörür.
Tediye, işletmenizden çıkan her ödemedir ve bu ödemelerin kanıtı tediye makbuzudur. Makbuz bir vergi belgesi olmasa da doğru doldurulup imzalandığında kasanızı kayıt altında tutar, tediye fişine dayanak olur ve olası bir anlaşmazlıkta sizi korur. Yine de faturanın ya da gider pusulasının yerine geçmez; 30.000 TL'yi aşan ödemelerde de banka yolunu kullanmanız gerekir. Makbuzları kesintisiz numaralayıp iki nüsha düzenlemek ve en az 5 yıl saklamak, kasanızı her denetime hazır tutar.
Ödemelerinizi kağıt koçanlarla uğraşmadan takip etmek için Paraşüt'ü 14 gün ücretsiz deneyin.
Bu makale yardımcı oldu mu?
Sıkça Sorulan Sorular
Tediye, Arapça kökenli bir kelimedir ve ödeme anlamına gelir. Muhasebede işletmeden para çıkışına yol açan ödemeleri ifade eder; karşıtı tahsildir. İş hukukunda ise kamu kurumlarında çalışan işçilere 6772 sayılı Kanun kapsamında ödenen ilave tediye için kullanılır. Muhasebede bu ödemelerin karşı tarafa verilen belgesi makbuz, iç kaydı ise tediye fişidir.
Hayır. İlave tediye, kanundan doğan ve yalnızca kamu kurumlarındaki işçilere ödenen yasal bir ek ücrettir. İkramiye ise iş sözleşmesine, toplu iş sözleşmesine ya da işverenin isteğine bağlı olarak ödenir. Özel sektörde ikramiye ödeme zorunluluğu yoktur. İlave tediye ücret niteliğinde olduğu için SGK primi ve vergi kesintisine tabidir.
Hayır. Bu makbuz, Vergi Usul Kanunu'nda tanımlanan bir vergi belgesi değildir. Ödemenin yapıldığını gösteren ticari bir belgedir. Taraflarca imzalandığında ödemenin ispatında geçerli bir kanıttır ve muhasebe kayıtlarına dayanak oluşturur, ancak fatura veya gider pusulasının yerini tutmaz.
Makbuza seri ve sıra numarası, tarih, ödeyen ve ödemeyi alanın kimlik bilgileri, rakam ve yazıyla tutar, ödeme şekli ve ödemenin neyin karşılığı olduğunu belirten bir açıklama yazılır. Son olarak iki taraf da imzalar ve makbuz iki nüsha düzenlenir.
Makbuzla belgelenen nakit ödeme, muhasebeye tediye fişiyle kaydedilir. Ödemenin nedenine göre ilgili hesap borçlandırılır, 100 Kasa hesabı alacaklandırılır. Örneğin satıcıya yapılan ödemede 320 Satıcılar, personele verilen avansta 195 İş Avansları, tahakkuk etmiş maaş ödemesinde 335 Personele Borçlar hesabı borçlandırılır.
Detaylı yasal uyarılar için lütfen buraya tıklayınız.
İlgili İçerikler
Yeni Bloglardan Haberdar Ol
Paraşüt e-bültene abone olun. Bu sayede yeni içerikleri kaçırmayın.
Sizi haberdar edelim.
E-bülten aboneliği oluşturmak adına işlenen kişisel verilerim için Aydınlatma Metni kapsamında, blog bültenlerinin tarafıma gönderilmesine Açık Rıza Metni uyarınca açık rıza veriyorum.
Paraşüt'ün ticari elektronik ileti gönderilmesine ilişkin Aydınlatma Metni kapsamında, tarafıma ticari elektronik ileti gönderilmesine Açık Rıza Metni uyarınca, açık rıza veriyorum.